客户背景与需求
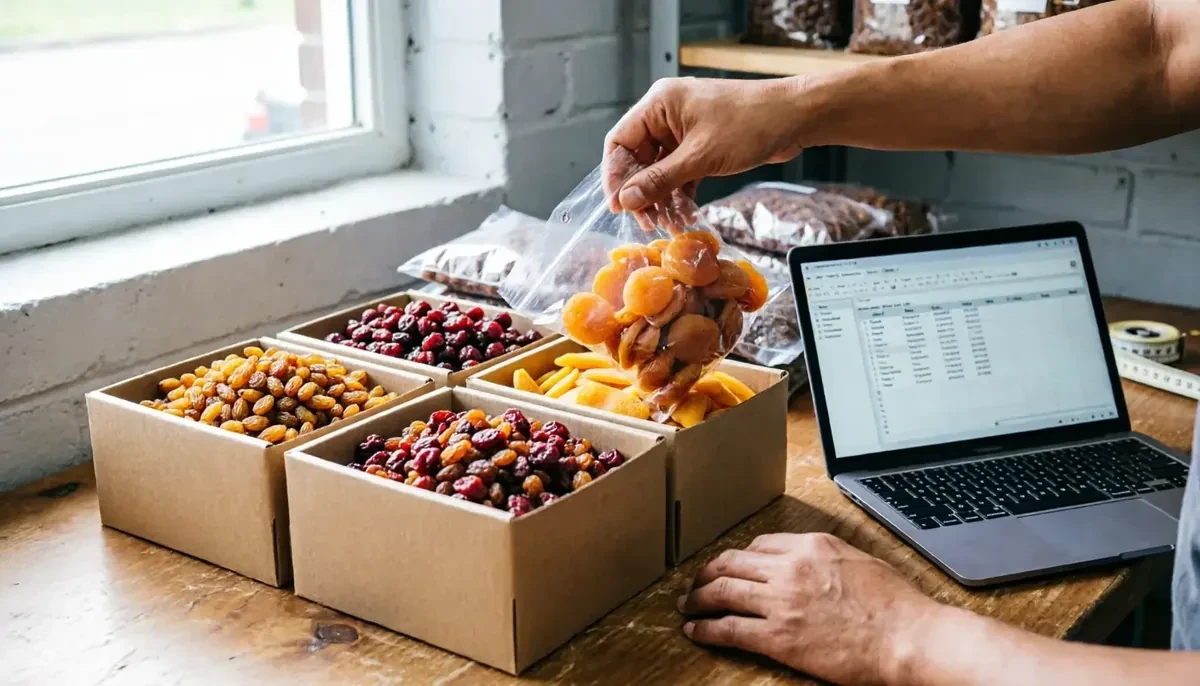
公司已设立一年,使用经开区集群注册地址,在三个电商平台经营预包装食品与日用百货。前任代账仅按开票金额申报,未核对平台结算单,导致平台代扣代缴部分与自行申报重复、面向个人的无票收入未申报;同时进货专票充足而销售端长期不开票,进销项背离明显。
办理过程与解决方案
-
1
接手先做账务体检:核对近 12 个月平台结算单、银行流水与已申报数据,列出差异清单
-
2
对重复申报与漏报部分按规定办理更正申报,避免差异长期挂账
-
3
建立月度对账流程:每月导出三个平台结算单与银行流水逐笔核对,区分平台代扣代缴与自行申报部分
-
4
面向个人的无票收入按实际销售额完整入账申报
-
5
重建库存账,使账面库存与实物流转保持一致,缓解进销项长期背离
-
6
按季测算小规模纳税人当期免税额度的适用条件并提示临界点
-
7
核实销售预包装食品所需食品经营许可证的有效性,避免资质过期经营
办理结果
近 12 个月账务差异全部完成更正,月度对账流程与库存账已稳定运行;平台代扣代缴与自行申报不再重复,无票收入完整申报,进销项背离趋势得到纠正。
上述周期与结果为该客户特定情况下的办理记录,会因企业条件、材料齐备程度与主管部门审核进度而不同,不构成对其他企业办理结果的承诺。
三个平台的结算单和银行流水现在每月逐笔对得上,无票收入也如实申报了,心里踏实。